Des jeunes vraiment « déclassés » ?
Les jeunes vivent-ils moins bien que leurs parents au même âge ? La réponse ne se réduit ni au récit d’un déclassement généralisé ni à celui d’un progrès continu. La jeunesse contemporaine bénéficie d’indéniables progrès tout en faisant face à des contraintes plus prononcées, notamment en matière d’emploi et de patrimoine. Un ensemble d’évolutions contrastées invite à fortement nuancer le diagnostic d’une « génération sacrifiée »
En 2024, un sondage Ipsos révélait que 73 % des Français considéraient que, « en France, c’était mieux avant », une opinion partagée par 67 % des moins de 35 ans 2. Les jeunes sont donc devenus nostalgiques du monde dans lequel vivaient leurs parents, ce qui n’était certainement pas le cas de leurs parents au même âge. Cette nostalgie se double parfois d’une acrimonie à l’égard de la génération des baby-boomeurs qui s’exprime assez librement sur les forums et autres réseaux sociaux. Alors, les jeunes ont-ils raison d’être nostalgiques et d’en vouloir à leurs aînés ?
Des jeunes plus diplômés, mais aux diplômes moins rentables
Commençons par ce qui est le plus simple à établir : les jeunes sont aujourd’hui plus diplômés que ceux des générations précédentes. Au tournant des années 1980, moins de 30 % d’une génération pouvait espérer obtenir le baccalauréat, contre près de 80 % aujourd’hui. En 2024, 53 % des 25-34 ans étaient diplômés de l’enseignement supérieur. Par comparaison, en 1975, seulement 21 % des 20-24 ans étaient inscrits en études supérieures. La progression est d’autant plus marquante chez les femmes, qui ont rattrapé, puis dépassé les hommes en matière de réussite scolaire et de présence dans le supérieur. Mais si la jeunesse d’aujourd’hui est davantage diplômée que celle des années 1970, le rendement de ses diplômes n’est plus le même.
Les générations des années 1970 ont bénéficié d’un contexte économique favorable, caractérisé par une forte croissance économique et un taux de chômage très faible. Si l’emploi est devenu plus rare, il est aussi plus précaire. En 1982, 75 % des jeunes de moins de 25 ans en emploi occupaient un emploi stable (CDI ou fonctionnaire), ils n’étaient plus que 41 % à être dans ce cas en 2025.
Surtout, la hausse du niveau de diplôme ne s’est pas traduite par une transformation équivalente de la structure des emplois.
Par conséquent, le rendement des diplômes a diminué. En 1983, entre un et quatre ans après leur sortie de formation initiale, 11 % seulement des diplômés d’un baccalauréat en emploi occupaient un poste d’ouvrier ou d’emploi peu qualifié. En 2023, c’était le cas de 34 % d’entre eux. Chez les titulaires d’un diplôme de niveau bac + 2, la part des cadres ou professions intermédiaires était de 77 % en 1983. Elle n’était plus que de 45 % en 2023. Pour obtenir le même niveau dans l’échelle des emplois, il faut donc faire davantage d’études.
Niveau de diplôme selon l’année de naissance
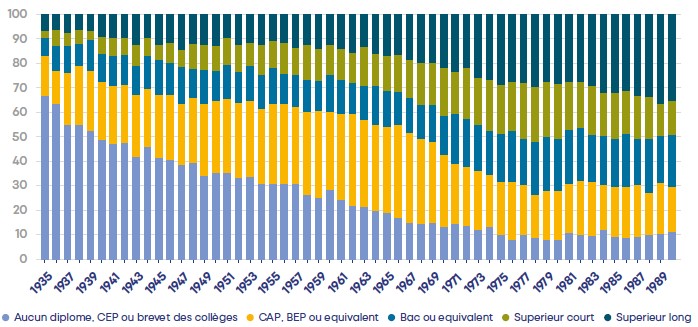
Champs : personnes nées et résidant en France métropolitaine, nées entre 1935 et 1990 et ayant terminé leurs études initiales.
Lecture : 67 % des personnes nées en 1935 n’ont aucun diplôme, le certificat d’études primaires (CEP) ou le brevet des collèges.
Sources : INSEE, DARES.
Le revenu des jeunes a progressé… mais moins que celui des plus âgés
En cinquante ans, le niveau de vie de la nation a considérablement augmenté. En 2025, le PIB par habitant en France est deux fois supérieur, en monnaie constante, à celui de 1975. Il faut cependant être juste : les salaires annuels nets moyens n’ont, entre 1975 et 2022, augmenté « que » de 34 % en euros constants.
Le partage de la valeur ajoutée s’est en effet modifié. Et il a fallu financer des dépenses sociales en forte augmentation, augmentation tirée dans un premier temps par une extension des risques couverts et désormais par une démographie de moins en moins favorable.
Les jeunes ont, comme les autres classes d’âge, pris l’ascenseur de cette croissance économique. Mais leur ascenseur a été moins rapide, ce qui les a fait reculer dans la hiérarchie des salaires. En 1979, le revenu moyen des 30-34 ans, net des prélèvements obligatoires, était supérieur de 9 % à celui des 50-54 ans. En 2019, il lui était au contraire inférieur de 13 %.
Un accès au patrimoine moins aisé
En cinquante ans, le patrimoine s’est concentré dans les mains des plus âgés. En 1986, le patrimoine net médian des ménages de 30-39 ans représentait un peu moins de la moitié (48 %) de celui des ménages de 50-59 ans. En 2021, il n’en valait plus que 28 %. À l’inverse, le patrimoine net médian des plus de 70 ans valait seulement 36 % de celui des 50-59 ans en 1986, il en vaut aujourd’hui 118 %.
Une des raisons de cette concentration tient au recul de l’âge auquel on hérite : alors qu’au début des années 1980 l’âge moyen des héritiers en ligne directe était de 43 ans, il se situait aux alentours de 52 ans en 2020. Une autre raison tient aux évolutions de l’accès à la propriété de son logement, premier patrimoine des Français.
Contrairement à une idée reçue, la part des propriétaires occupants chez les 30-39 ans a bel et bien progressé entre 1975 et 2015, passant de 40 % à 46 %. Mais cette progression intervient dans un contexte où la part des ménages propriétaires, tous âges confondus, augmente encore plus fortement, passant de 45 % à 58 %. Surtout, l’accès à la propriété est devenu plus inégalitaire : en 1973, le quart des 25-45 ans aux revenus les plus faibles étaient 35 % à être propriétaires, contre 43 % pour le quart des 25-45 ans aux revenus les plus élevés. En 2013, les premiers n’étaient plus que 17 % à être propriétaires (baisse de 18 points), les seconds, 67 % (augmentation de 24 points).
L’accès à la propriété demande en effet aujourd’hui un effort financier beaucoup plus important que par le passé. Pour acquérir le même logement, avec le même taux d’effort initial et le même apport personnel, il faudrait compter théoriquement 23,5 ans de remboursements en 2026 contre une dizaine d’années seulement en 1975 si l’on tient compte des effets de l’inflation. En pratique, la durée moyenne des emprunts immobiliers est passée de 14 ans en 1975 à 23 ans en 2026.
La protection sociale : un coût croissant, mais pas uniquement pour les jeunes
La nation consacre une part croissante de ses revenus au financement de la protection sociale. En 1975, les dépenses de protection sociale représentaient 21 % du PIB, contre 32 % en 2024. Mais si la protection sociale coûte de plus en plus cher, ce n’est pas parce qu’elle est de plus en plus généreuse avec les seniors. Depuis maintenant plus d’une décennie, le montant des prestations de protection sociale reçues en moyenne par une personne de plus de 60 ans augmente moins vite que le PIB par habitant. L’augmentation des dépenses de protection sociale est aujourd’hui tirée non par l’augmentation de la générosité des prestations, mais par celle de la part des personnes âgées 3.
Pour financer la croissance des dépenses sociales, les jeunes ont été davantage mis à contribution. La part des revenus des 30-34 ans destinée à financer la protection sociale est ainsi passée de 32 % en 1979 à 38 % en 2019. Mais cette croissance de l’effort financier concerne aussi les autres catégories d’âge, et singulièrement, ce qui n’est pas toujours rappelé, les plus de 60 ans. Ainsi, la part des revenus des 60-79 ans consacrée au financement de la protection sociale est passée de 12 % en 1979 à 27 % en 2019 4.
Les dernières décennies ont été en effet marquées par des réformes qui ont permis à la fois de freiner l’alourdissement des dépenses de protection sociale liées au vieillissement (ces dépenses sont, de fait, relativement stables en points de PIB depuis 2012) et d’élargir la base des contributeurs potentiels, notamment en matière de classes d’âge : recul de l’âge de départ à la retraite, introduction puis montée en charge de la contribution sociale généralisée (CSG), allégements de charges sociales compensées par des transferts de TVA, etc.
Profil par âges du transfert net moyen de protection sociale (part de PIB/tête) en 1979 et 2019
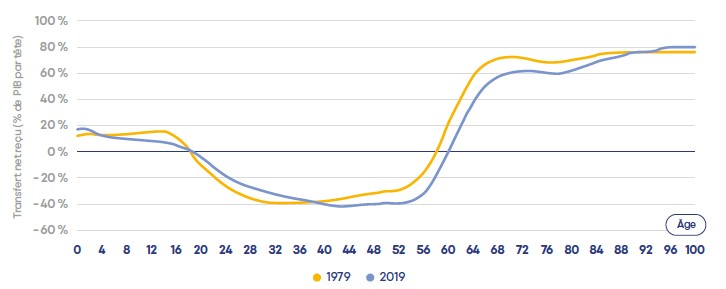
Lecture : en 1979, à 60 ans, un individu bénéficiait en moyenne d’un transfert net de protection sociale positif, équivalant à 20 % du PIB par tête de l’époque. En 2019, ce transfert net est en moyenne nul.
Sources : comptes de transferts nationaux et comptes de la protection sociale.
Des conditions de vie améliorées dans un cadre bouleversé
Par rapport aux jeunes d’il y a cinquante ans, les jeunes d’aujourd’hui vivent globalement dans une société où les conditions de vie se sont améliorées : logements mieux équipés, moyens de transport plus sûrs et plus confortables, accès facilité aux loisirs. Les voyages en avion, par exemple, apanage d’une minorité il y a cinquante ans, se sont largement démocratisés, et les jeunes ne sont pas les derniers à profiter de cette démocratisation.
L’une des plus emblématiques de ces améliorations concerne la durée du travail : depuis le milieu des années 1970, la durée annuelle effective du travail en France a reculé d’environ 17 % en moyenne, soit près de 350 heures, pour s’établir à 1 585 heures en 2025.
On rétorquera peut-être que la durée de la vie professionnelle s’est allongée. Ce n’est pas nécessairement le cas : on termine sa carrière plus tardivement, mais l’entrée dans la vie active est, elle aussi, décalée du fait d’études plus longues. En tout état de cause, le nombre d’heures de travail nécessaires sur une carrière complète pour bénéficier d’une retraite à taux plein était de 73 000 heures pour les générations nées au début des années 1940, contre moins de 69 000 heures pour celles nées à partir de la fin des années 1970.
Les jeunes d’aujourd’hui bénéficient aussi de davantage de libertés, notamment en matière sexuelle ou conjugale. Le mariage devient optionnel en même temps qu’accessible à tous. En 1975, seulement 10 % des naissances avaient lieu hors mariage, contre plus de 60 % en 2020. À 30 ans, seulement 22 % des femmes et 26 % des hommes de la génération 1948-1952 avaient déjà vécu au moins deux fois en couple avec cohabitation, contre respectivement 54 % et 51 % pour celles et ceux nés entre 1978 et 1982. Dans le même temps, les jeunes restent plus longtemps dépendants financièrement de leurs parents. La part des 25-29 ans vivant chez leurs parents est par exemple passée de 14 % en 1973 à 21 % en 2013.
L’univers culturel des jeunes a beaucoup évolué, ce qui, sur ce point au moins, rend peut-être la comparaison des situations des différentes générations sans objet. Les enquêtes sur les pratiques culturelles des Français en donnent un aperçu. Si l’usage de certains médias évolue peu (télévision, par exemple), d’autres usages progressent beaucoup ou, au contraire, régressent fortement. Ainsi, 39 % des 15-28 ans de la génération née entre 1955 et 1964 écoutaient de la musique tous les jours, contre 86 % des 15-28 ans de la génération née entre 1995 et 2004.
La pratique quotidienne des jeux vidéo, inexistante chez les jeunes nés entre 1955 et 1964, concerne 83 % des jeunes nés trente ans plus tard. L’écoute quotidienne de la radio se replie : elle concernait 69 % des jeunes nés entre 1955 et 1964 contre 35 % de la génération 1995-2004. Enfin, alors que 84 % des jeunes de la génération 1955-1964 avaient lu au moins un livre au cours des douze derniers mois, ils n’étaient plus que 58 % dans ce cas dans la génération 1995-2004.
Conclusion
Finalement, peut-on dire que les jeunes ont subi un déclassement depuis cinquante ans ? La réponse dépend un peu de ceux à qui on les compare. S’agit-il de les comparer aux jeunes d’il y a cinquante ans ou bien de les comparer, aujourd’hui, aux plus âgés ?
Par rapport aux jeunes d’il y a cinquante ans, les jeunes de 2026 sont plus diplômés et mieux payés, leurs semaines de travail sont plus courtes, ils disposent de plus de temps libre et ils ont accès à des biens et des services qui n’existaient pas hier. Mais ils ont aussi des emplois plus précaires, le rendement de leurs diplômes s’est érodé et ils ont des difficultés d’accès au logement que les jeunes des années 1970 ne connaissaient pas.
Si l’on compare, en 2026, les jeunes et les moins jeunes, le constat est peut-être plus amer : les jeunes ont en effet reculé dans la hiérarchie des salaires, et plus encore dans celle des patrimoines. Les jeunes peuvent certes devenir propriétaires, mais au prix d’un effort financier considérablement plus élevé que celui exigé pour leurs parents, et dans un contexte où les aides familiales jouent un rôle plus déterminant.
Surtout, les jeunes de 2026 devront faire face à des défis auxquels leurs aînés n’étaient pas confrontés. La jeunesse d’aujourd’hui est sans doute moins insouciante, plus inquiète pour l’avenir que la jeunesse de la fin des Trente Glorieuses. La France des années 1970 est un pays où le taux de chômage est proche de 4 % (quand celui-ci dépasse, parfois largement, les 7 % depuis les années 1980), où le taux de croissance économique annuel moyen est supérieur à 4 % (contre 0,9 % en 2025), où la dette publique représente moins d’un quart du PIB (contre 116 % fin 2025) et les dépenses publiques sont inférieures de 10 points de PIB à celles d’aujourd’hui.
La France des années 1970, c’est aussi, entre autres, un territoire métropolitain moins artificialisé (mais pas forcément moins pollué), où l’on ne parle pas encore de changement climatique, où le monde dans lequel on vit paraît soutenable à la majorité des gens. C’est sans doute moins dans leur situation à un instant T que dans leur perception de ces évolutions globales que peuvent se comprendre la nostalgie des jeunes et les reproches qu’ils font à leurs aînés.
- Cet article synthétise, met à jour et complète des éléments présentés dans Antoine Bristielle, Anne Bucher et Pierre-Yves Cusset, « Jeunesse d’hier et d’aujourd’hui : le grand déclassement ? », Note Flash no 4, Haut-commissariat à la Stratégie et au Plan, octobre 2025. https://www.strategie-plan.gouv.fr/publications/jeunesse-dhier-et-daujourdhui-le-grand-declassement.
- https://www.ipsos.com/fr-fr/fractures-francaises-2024-une-crise-de-confiance.
- Pour une perspective générale, voir Hippolyte d’Albis, Économie des âges de la vie. En finir avec la guerre des générations, Paris, Odile Jacob, 2026.
- À ce sujet, voir Hippolyte d’Albis, Pierre-Yves Cusset, Julien Navaux et Jacques Pelletan, « Protection sociale : qui paie le coût du vieillissement de la population ? », La Note d’analyse, no 103, France Stratégie, décembre 2021. https://www.strategie-plan.gouv.fr/publications/protection-sociale-paie-cout-vieillissement-de-population.
http://www.constructif.fr/bibliotheque/2026-10/des-jeunes-vraiment-«-declasses-».html?item_id=8029
© Constructif
Imprimer
Envoyer par mail
Réagir à l'article